Marchés financiers et modélisation mathématique
Supposons que vous payiez une prime de 6 unités monétaires pour une option d’achat européenne : le droit, sans obligation, d’acheter une unité d’un actif pour 100 à l’échéance. Ce contrat hypothétique sert à l’apprentissage ; ce n’est ni un conseil d’investissement ni un produit actuellement proposé. On néglige ici les frais de transaction et l’actualisation, y compris les intérêts sur la prime versée au départ.
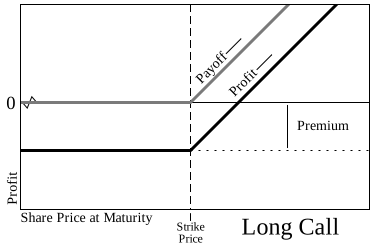
Si l’actif vaut 120 à l’échéance, le droit de l’acheter pour 100 donne un paiement final (payoff) de 20. Après déduction de la prime de 6, le profit est de 14. Si l’actif ne vaut que 104, le paiement reste positif à 4, mais le profit est de −2. Recevoir un paiement à l’échéance ne signifie donc pas forcément gagner de l’argent.
Paiement et profit à l’échéance
Notons le prix de l’actif à l’échéance, le prix d’exercice et la prime de ce contrat portant sur une unité. Sous les simplifications de coûts et de valeur temporelle précédentes :
À 90, vous laissez l’option expirer au lieu d’exercer le droit de payer 100. Le seuil de rentabilité est . Ce tableau calcule les résultats pour des prix finaux donnés ; il n’indique ni leur probabilité ni si une prime de 6 est juste aujourd’hui.
Cette seconde question demande un modèle des prix, de l’incertitude, du temps et des incitations. Un modèle financier transforme ces hypothèses en calculs pour faciliter le raisonnement sur une transaction ou une exposition au risque. Il n’élimine pas les comportements de marché laissés hors de ses hypothèses.
 Voir l’image en grand
La courbe grise du gain brut monte à partir du prix d’exercice. Le profit net, en noir, reste inférieur du montant de la prime : il atteint donc zéro plus loin. Dans l’exemple précédent, le coude est à 100, l’écart vertical vaut 6 et le seuil de rentabilité est 106. Ce schéma décrit l’échéance, pas le prix de l’option avant celle-ci. L’Options Industry Council donne la même règle : prix d’exercice plus prime.

De la spéculation aux probabilités
Dans sa thèse de 1900, Théorie de la spéculation, Louis Bachelier a modélisé les variations de prix par un processus stochastique et a dérivé une formule de tarification d’option. Ce travail a précédé la finance mathématique moderne et contribué à établir l’idée que les prix incertains pouvaient être étudiés de façon probabiliste plutôt que prévus un à un.
Des récits plus anciens, comme celui d’Aristote sur Thalès réservant des pressoirs à olives ou les pertes d’Isaac Newton dans la bulle des mers du Sud, sont des illustrations utiles, mais non une histoire technique continue des options ou de la finance quantitative. Ils montrent que les créances contingentes et l’excès de confiance sur les marchés sont anciens ; ils ne fournissent pas une théorie moderne de la tarification.
Pour calculer le rendement et le risque d’une détention des actifs sous-jacents, commencer par l’exemple à deux actifs de Rendements, diversification et risque de portefeuille.
Options
L’exemple consiste à acheter une option d’achat et à la conserver jusqu’à l’échéance. D’autres clauses et positions changent les droits et les risques :
- une option d’achat porte sur l’achat de l’actif sous-jacent ;
- une option de vente porte sur sa vente ;
- une option de style européen est exerçable uniquement à l’échéance ;
- une option de style américain est exerçable avant l’échéance et à cette date.
Les options peuvent couvrir un risque ou créer une exposition à effet de levier. Pour l’option achetée ci-dessus, la perte maximale est la prime de 6 sous les simplifications indiquées. Les options vendues et les positions à plusieurs jambes peuvent avoir des profils de perte très différents. Dire que « les options limitent les pertes » n’est donc vrai que pour certaines positions.
Black–Scholes–Merton
Black, Scholes et Merton ont relié la valeur des options à un portefeuille couvert dynamiquement, sous des hypothèses comprenant des échanges sans friction, un processus de prix spécifié (tel qu’un mouvement brownien géométrique) et un rééquilibrage continu. La présentation du prix Nobel de 1997 décrit cet apport à la tarification des options. Le cadre est devenu une référence pour les prix et l’absence d’arbitrage : sous les hypothèses de négociation du modèle, des prix incohérents entre instruments liés ne doivent pas permettre un profit sans risque.
Absence d’arbitrage et valorisation binomiale des options détaille la réplication avec des actions et des obligations, puis les décisions d’exercice anticipé dans un modèle discret.
Les marchés réels connaissent des sauts, une volatilité changeante, des coûts de transaction, une couverture discrète, des contraintes de financement et un risque de liquidité. Les traders emploient donc des extensions, des surfaces de volatilité implicite, des méthodes numériques et leur jugement, au lieu de considérer une formule comme une description complète du marché.
Trading quantitatif
Edward Thorp et Jim Simons ont été des pionniers des méthodes d’investissement quantitatif. Les descriptions publiques des rendements de fonds privés mélangent souvent performances brutes et nettes, périodes différentes et frais exceptionnellement élevés. Il ne faut pas capitaliser un rendement annuel célèbre pour en déduire une fortune précise sans vérifier que ces définitions concordent. De même que le paiement de l’option diffère de son profit, le rendement d’un fonds avant frais diffère de ce que conserve l’investisseur.
Une règle testable, un modèle de risque et un processus d’exécution s’évaluent plus clairement qu’un récit sur la direction que le prix « devrait » prendre. Aucun ne garantit un profit.
Ce que les modèles apportent
Un modèle peut :
- rendre les hypothèses explicites ;
- relier les prix d’instruments associés ;
- estimer les sensibilités et les pertes par scénario ;
- soutenir des décisions reproductibles ;
- révéler où les prix observés divergent du modèle.
L’écart peut venir d’une opportunité, d’une mauvaise hypothèse, de données périmées ou d’un risque omis. Pour l’examiner, distinguez le paiement du contrat, les coûts qui en sont déduits et les hypothèses utilisées pour l’évaluer avant l’échéance.